


Factoring en Chile: Cómo funciona, costos y requisitos
Factoring en Chile: qué es, cómo funciona, costos, requisitos y ejemplos [Guía 2026]
El factoring permite transformar facturas por cobrar en liquidez antes de su vencimiento. En esta guía explicamos cómo funciona en Chile, qué costos considerar, qué requisitos suelen evaluarse y cuándo puede ser una buena alternativa para financiar capital de trabajo.
¿Qué es el factoring?
El factoring es una alternativa de financiamiento que permite a una empresa obtener anticipadamente liquidez a partir de facturas o cuentas por cobrar que ya ha generado.
En términos simples:
tu empresa ya vendió → emitió una factura → el cliente pagará después → evalúas anticipar ese cobro → recibes liquidez antes del vencimiento.
La Comisión para el Mercado Financiero describe el factoring como una operación mediante la cual una empresa traspasa facturas o créditos existentes a su favor y recibe anticipadamente los recursos asociados, aplicándose un descuento por la operación. CMF Chile
La idea central es sencilla:
El factoring no crea una venta nueva. Convierte una venta ya realizada en liquidez disponible antes.
Esa diferencia ayuda a entender por qué puede ser especialmente útil para empresas que venden a plazo.
Factoring en breve
Si necesitas una definición rápida:
El factoring permite que una empresa ceda una factura pendiente de pago para recibir anticipadamente parte de su valor, descontando el costo de la operación.
Puede utilizarse para financiar:
capital de trabajo;
proveedores;
inventario;
remuneraciones y operación;
nuevos contratos;
crecimiento;
desfases entre fechas de pago y cobro.
No significa necesariamente que una empresa tenga problemas financieros.
También puede formar parte de una estrategia normal de administración de caja.
¿Cómo funciona el factoring en Chile?
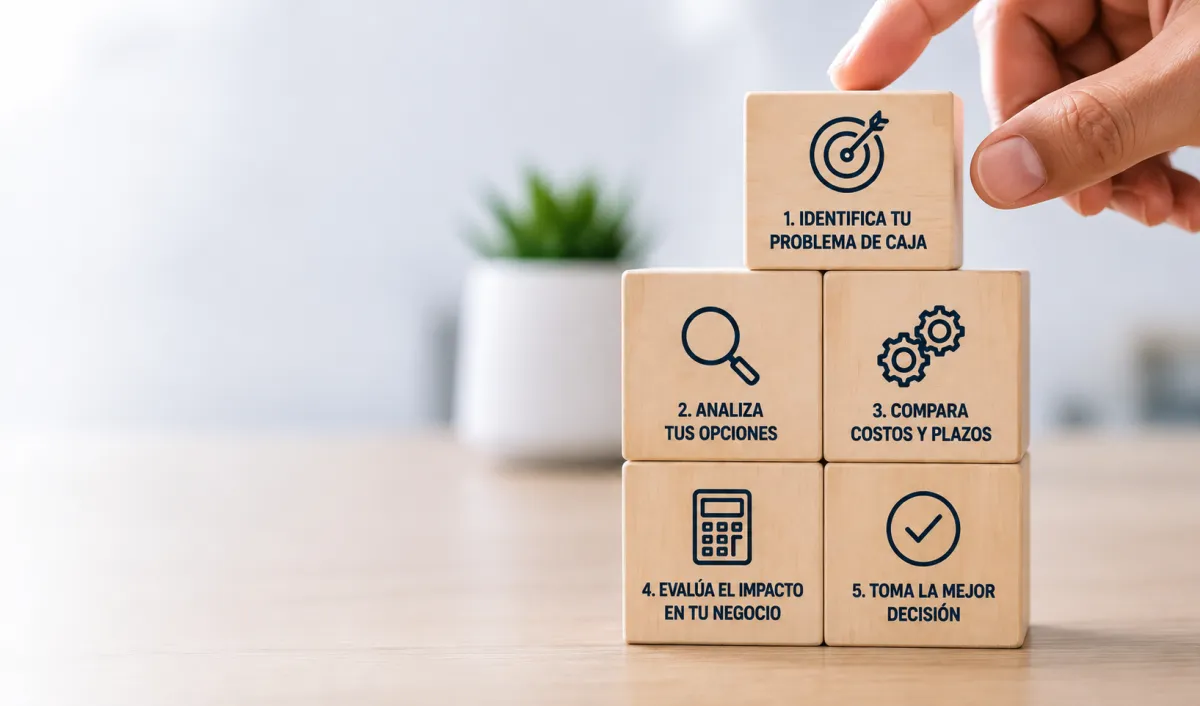
Aunque las condiciones específicas pueden variar entre proveedores, el proceso general puede entenderse en cinco etapas.
1. Tu empresa realiza una venta y emite una factura
El punto de partida es una operación comercial real.
Por ejemplo:
Tu empresa presta un servicio por $20 millones y emite una factura a un cliente que pagará dentro de 60 días.
La venta ya existe.
Lo que todavía no existe es la disponibilidad inmediata de esos $20 millones.
2. La empresa decide evaluar el anticipo de esa factura
En vez de esperar los 60 días completos, puede presentar la factura para evaluar una operación de factoring.
En esta etapa normalmente se revisan antecedentes relacionados con:
la factura;
la empresa que la emitió;
el pagador;
el monto;
el plazo de pago;
la validez y estado del documento;
y las características generales de la operación.
No todas las facturas tienen necesariamente las mismas condiciones.
3. Se realiza una evaluación y se entrega una propuesta
El proveedor de factoring analiza la operación y, en caso de aprobarla, informa las condiciones.
Aquí es fundamental que la empresa entienda:
cuánto recibirá, cuánto costará anticipar la factura y bajo qué condiciones se realizará la operación.
La comparación debería hacerse siempre sobre el costo total y no únicamente sobre una tasa aislada.
4. La factura es cedida
En Chile existe un marco legal específico para la cesión de facturas.
La Ley N.º 19.983 regula la transferencia y otorga mérito ejecutivo a la copia de la factura bajo las condiciones establecidas en la normativa. Biblioteca del Congreso Chile
En el caso de documentos tributarios electrónicos, el Servicio de Impuestos Internos mantiene el Registro Público Electrónico de Transferencia de Créditos (RPETC), donde se informan las cesiones electrónicas.
El propio SII explica que las cesiones electrónicas deben materializarse en este registro. SII Chile
5. La empresa recibe anticipadamente la liquidez
Una vez realizada correctamente la operación y cumplidas sus condiciones, la empresa recibe el monto acordado.
En lugar de esperar hasta la fecha original del pago, puede disponer antes de esos recursos.
Así, una cuenta por cobrar se convierte en capital disponible.
Un ejemplo simple de factoring
Supongamos este escenario:
Factura: $20.000.000
Plazo del cliente: 60 días
Necesidad: comprar materiales para un nuevo proyecto.
Tu empresa tiene dos alternativas básicas, entre varias posibles.
Alternativa A: esperar
Mantienes la factura y recibes los $20 millones cuando el cliente pague.
No incurres en el costo de anticiparla.
Sin embargo, durante esos 60 días debes financiar el nuevo proyecto utilizando otros recursos.
Alternativa B: evaluar factoring
Presentas la factura y recibes una propuesta para anticiparla.
El proveedor informa:
monto disponible;
costo de la operación;
condiciones;
y monto líquido que recibirías.
Entonces puedes comparar.
La pregunta deja de ser simplemente:
“¿Cuánto cuesta el factoring?”
Y pasa a ser:
“¿Qué valor puede generar mi empresa al disponer de ese dinero 60 días antes?”
Ese análisis es mucho más útil.
¿Cuánto cuesta el factoring?
Esta es una de las preguntas más buscadas y también una de las que requiere mayor cuidado.
No existe una única tasa universal de factoring.
El costo puede variar según las características de cada operación y proveedor.
Entre los factores que pueden influir se encuentran:
monto de la factura;
plazo restante hasta el vencimiento;
características del pagador;
antecedentes de la empresa;
riesgo de la operación;
volumen y frecuencia de operaciones;
condiciones comerciales;
estructura del financiamiento.
Por esa razón, publicar una “tasa estándar de factoring” sin conocer la operación puede resultar engañoso.
Lo que realmente deberías preguntar
Antes de aceptar una propuesta, la empresa debería conocer:
¿Cuánto dinero líquido recibiré?
¿Cuál es el costo total de anticipar esta factura?
¿Por cuántos días estoy pagando ese costo?
¿Existen otros gastos o condiciones?
¿Qué sucede si el pago no ocurre según lo previsto?
Una buena propuesta debería permitir responder esas preguntas con claridad.
¿Cómo saber si el costo tiene sentido?
El costo financiero no debería analizarse de manera aislada.
Supongamos que anticipar una factura permite:
aceptar un contrato rentable;
comprar inventario con descuento;
evitar interrumpir producción;
negociar mejores condiciones con proveedores;
o preservar caja para otras obligaciones.
La comparación correcta sería:
beneficio económico de disponer del capital antes
versus
costo total de anticiparlo.
Puede existir una operación de factoring perfectamente disponible que financieramente no convenga.
Y puede existir otra donde el costo sea claramente menor que la oportunidad que permite capturar.
La función de una buena decisión financiera es distinguirlas.
¿Qué requisitos se necesitan para hacer factoring?
Los requisitos exactos dependen de cada proveedor y operación, pero normalmente se necesita acreditar la existencia de una operación comercial y contar con documentación suficiente para realizar la evaluación.
Entre los antecedentes que pueden solicitarse están:
identificación y antecedentes de la empresa;
factura electrónica;
información sobre el pagador;
respaldo de la operación comercial cuando corresponda;
antecedentes tributarios o financieros necesarios para la evaluación;
documentación necesaria para realizar la cesión.
Una ventaja del factoring digital es precisamente que parte importante de estas verificaciones puede gestionarse mediante procesos electrónicos.
Más adelante profundizaremos en una guía específica de factoring digital en Chile.
¿Qué facturas pueden evaluarse para factoring?
No basta con que exista un archivo PDF llamado “factura”.
La operación debe corresponder a un documento válido y cumplir las condiciones necesarias para que pueda ser cedido.
En Chile, el SII incluso dispone de herramientas para facilitar la publicación de facturas que cumplen determinados requisitos para una posible cesión, y señala que la transferencia electrónica debe materializarse a través del Registro de Cesiones. SII Chile
La evaluación concreta dependerá además del proveedor, del pagador y de las condiciones de la operación.
Por eso es recomendable revisar cada documento individualmente.
Factoring con recurso y sin recurso: ¿cuál es la diferencia?
Otro concepto que suele aparecer al investigar factoring es el recurso.
En términos generales:
Factoring con recurso
El cedente puede mantener determinadas responsabilidades frente al incumplimiento de pago, según las condiciones establecidas en el contrato.
Factoring sin recurso
La estructura puede trasladar al factor determinados riesgos de insolvencia del deudor, dentro de los términos y exclusiones pactados.
La diferencia es importante porque influye sobre:
riesgo;
responsabilidades;
costo;
y condiciones del contrato.
No conviene asumir que todas las operaciones de factoring funcionan de la misma manera.
Siempre debe revisarse el contrato específico.
¿Cuál es la diferencia entre factoring y un crédito?
Ambos pueden entregar liquidez, pero funcionan bajo lógicas diferentes.
Factoring | Crédito |
|---|---|
Parte desde una cuenta por cobrar existente | Parte desde una obligación financiera nueva |
Se vincula normalmente al plazo de una factura | Puede tener múltiples plazos y destinos |
Convierte una venta pendiente de cobro en liquidez | Entrega recursos que luego deben amortizarse según contrato |
Puede ser útil para capital de trabajo de corto plazo | Puede servir para capital de trabajo, inversión u otros objetivos |
La operación considera características de la factura y pagador | La evaluación se concentra fuertemente en capacidad crediticia, garantías y condiciones del solicitante |
No significa que uno sea siempre mejor.
Son herramientas distintas.
La pregunta correcta es:
¿qué instrumento se ajusta mejor al objetivo, plazo y situación financiera de la empresa?
¿Factoring o usar caja propia?
Usar caja propia aparentemente tiene costo cero.
Pero financieramente existe algo llamado costo de oportunidad.
Si una empresa utiliza prácticamente toda su caja para financiar un proyecto puede quedar con menor capacidad para:
enfrentar atrasos;
responder a emergencias;
negociar nuevas compras;
financiar otro contrato;
aprovechar una nueva oportunidad.
Por eso preservar liquidez también puede tener valor.
La decisión debería comparar:
costo del factoring
contra
valor de mantener caja disponible y uso que recibirá el dinero anticipado.
¿Para qué usan factoring las empresas?
El factoring puede tener múltiples aplicaciones.
Capital de trabajo
Una de las más comunes.
Permite financiar el período que existe entre pagar costos y cobrar ventas.
Pago a proveedores
Puede ayudar a sincronizar mejor los plazos entre compradores y proveedores.
Compra de inventario
Especialmente cuando la empresa necesita financiar productos antes de convertirlos en ventas.
Nuevos contratos
Una empresa puede ganar un negocio y necesitar capital inmediatamente para comenzar su ejecución.
Crecimiento
Más ventas suelen significar también más cuentas por cobrar.
El factoring puede ayudar a evitar que los plazos comerciales frenen ese crecimiento.
Protección de caja
Una empresa puede decidir no utilizar toda su liquidez propia para financiar operación corriente.
¿El factoring es solamente para PyMEs?
No.
Aunque históricamente es una alternativa especialmente relevante para pequeñas y medianas empresas —la propia CMF destaca su orientación hacia este segmento—, el principio financiero también puede utilizarse en empresas de distintos tamaños. CMF Chile
Su utilidad depende más de:
la existencia de cuentas por cobrar;
los plazos;
la estructura de capital de trabajo;
y las necesidades financieras,
que únicamente del tamaño de la empresa.
¿Qué tan utilizado es el factoring en Chile?
Las cifras ayudan a dimensionar el mercado.
Según la última tabla pública disponible del SII al momento de preparar esta guía, durante 2025 se informaron 5.552.463 documentos cedidos electrónicamente, por un monto total de $48,69 billones.
Para 2026, la tabla pública disponible acumula 3.341.318 documentos y $29,55 billones cedidos en los meses reportados hasta ese momento. El SII señala que estas estadísticas se actualizan mensualmente. SII Chile
Esto permite sacar una conclusión importante:
la cesión de facturas no es una práctica marginal dentro del mercado empresarial chileno.
Forma parte habitual de su infraestructura financiera.
¿Qué papel cumple la Ley de Pago a 30 Días?
Chile establece como regla general un plazo máximo de 30 días corridos desde la recepción de la factura para el pago del saldo insoluto, con excepciones y condiciones reguladas por la Ley N.º 19.983 y sus modificaciones. Biblioteca del Congreso Chile
Sin embargo, incluso dentro de ese contexto existen razones por las que una empresa puede necesitar liquidez antes:
un proveedor puede requerir pago hoy,
puede aparecer una oportunidad comercial,
puede existir un desfase entre distintos ciclos,
o simplemente puede ser económicamente conveniente disponer del capital antes.
El factoring no sustituye una correcta política de cobranza.
Es otra herramienta de administración financiera.
¿Qué es el factoring digital?
El principio financiero es el mismo.
Lo que cambia es la experiencia operativa.
El factoring digital busca trasladar etapas como cotización, evaluación, intercambio de documentación, seguimiento y gestión de la operación hacia canales digitales.
Esto puede reducir fricciones y tiempos administrativos.
Pero lo verdaderamente importante no es solamente que el proceso sea “online”.
Una buena experiencia digital debería permitir también:
entender claramente la propuesta;
conocer el monto líquido;
revisar condiciones;
seguir el estado de la operación;
y tomar decisiones con información suficiente.
Este será el siguiente tema de nuestra guía especializada de Capital Express.
Factoring para PyMEs: ¿cuándo puede tener sentido?
Veamos algunos casos.
Situación | Qué evaluar |
|---|---|
Cliente paga después que tus proveedores | Factoring puede ayudar a cubrir el desfase |
Ganaste un contrato que requiere inversión inicial | Comparar factoring con otras fuentes |
Ventas crecen más rápido que la caja | Revisar capital de trabajo |
Proveedor ofrece descuento por pronto pago | Comparar ahorro obtenido vs. costo financiero |
Dispones de caja abundante y sin otro uso | Puede tener más sentido esperar |
Empresa pierde dinero estructuralmente | El factoring por sí solo no resuelve el problema |
Dependencia permanente de financiamiento para cubrir pérdidas | Revisar primero modelo financiero y operacional |
Este último punto es importante.
Factoring puede resolver un desfase de caja. No convierte automáticamente un negocio no rentable en uno rentable.
7 preguntas antes de contratar factoring
Antes de decidir, recomendamos responder:
1. ¿Qué factura quiero anticipar?
Identifica monto, pagador y vencimiento.
2. ¿Para qué utilizaré el dinero?
Capital de trabajo, inventario, contrato, proveedor u otra necesidad.
3. ¿Cuánto recibiré efectivamente?
Importa el monto líquido, no solamente el valor nominal de la factura.
4. ¿Cuál es el costo total?
Solicita claridad sobre todos los componentes de la operación.
5. ¿Cuánto valor generará tener el dinero antes?
Esto permite medir el costo de oportunidad.
6. ¿Qué responsabilidades asumo?
Comprende las condiciones contractuales y qué ocurre frente a distintas situaciones de pago.
7. ¿Qué otras alternativas tengo?
Caja, proveedores, crédito, línea de financiamiento u otras herramientas. El objetivo no es elegir factoring automáticamente. Es elegir con información.
Factoring como herramienta estratégica
Existe una forma antigua de mirar el factoring:
“Lo utilizo cuando me falta caja.”
Y existe una mirada más estratégica:
“Conozco mis cuentas por cobrar y decido cuándo tiene sentido convertir alguna de ellas en liquidez.”
La diferencia está en la anticipación.Una empresa que espera hasta el último momento tiene menos opciones.
Una empresa que proyecta su caja puede comparar.
Puede negociar.
Puede decidir qué factura anticipar.
Puede esperar otra.
Puede incluso decidir no financiarse.
Por eso, en Capital Express creemos que el verdadero valor del factoring no está solamente en recibir dinero antes.
Está en ampliar la capacidad de decisión financiera de una empresa.
Entonces, ¿cuándo conviene usar factoring?
No existe una respuesta universal.
Puede tener sentido cuando:
la empresa posee una cuenta por cobrar válida + existe una necesidad u oportunidad antes del vencimiento + el beneficio de disponer anticipadamente de la liquidez justifica el costo y las condiciones de la operación.
Esa es una mejor forma de analizarlo que preguntarse simplemente si “el factoring es caro o barato”.
El financiamiento siempre debe evaluarse en contexto.
De una factura a capacidad de acción
Una factura representa una venta que ya ocurrió.
Pero mientras permanezca pendiente de pago, también representa capital inmovilizado.
El factoring permite evaluar si tiene sentido adelantar ese flujo.
Para pagar.
Para invertir.
Para negociar.
Para proteger caja.
O para crecer.
La decisión correcta dependerá de cada empresa.
Pero conocer la alternativa antes de necesitarla ya constituye una ventaja.
En Capital Express creemos que una buena gestión financiera comienza justamente ahí:
entender antes de decidir.
Entender → Anticipar → Financiar → Crecer.
¿Tienes facturas pendientes de pago?
Con Capital Express puedes evaluar tus facturas y conocer tus alternativas de financiamiento antes de tomar una decisión.
Cotiza tu factoring y descubre cuánto capital podrías anticipar para tu empresa.
¿Qué es factoring en palabras simples?
Es una alternativa que permite a una empresa obtener antes del vencimiento liquidez asociada a determinadas facturas o cuentas por cobrar, a cambio del costo acordado para la operación.
¿Cómo funciona el factoring?
La empresa presenta una factura por cobrar, esta es evaluada y, si la operación es aprobada y aceptada, la factura se cede y la empresa recibe anticipadamente el monto acordado.
¿Cuánto cobra un factoring en Chile?
No existe un precio único. El costo depende de variables como monto, plazo, pagador, riesgo y condiciones de la operación. Por eso conviene comparar el monto líquido recibido y el costo total, no solamente una tasa.
¿Qué necesito para hacer factoring?
Los requisitos varían según cada proveedor, pero normalmente se evalúan la factura, el pagador, la empresa y los antecedentes necesarios para validar y realizar correctamente la operación.
¿Factoring es lo mismo que un crédito?
No. El factoring se basa en cuentas por cobrar existentes, mientras un crédito genera una obligación financiera que se paga según las condiciones pactadas.
¿El factoring sirve para PyMEs?
Sí. Puede ser especialmente útil para PyMEs que venden a plazo y necesitan financiar el período entre la venta y el cobro.
¿Qué es factoring digital?
Es un proceso de factoring gestionado principalmente mediante canales digitales para etapas como evaluación, cotización, documentación y seguimiento de la operación.
¿Cuándo conviene hacer factoring?
Cuando disponer del dinero antes del vencimiento genera para la empresa un beneficio que justifica el costo y las condiciones de anticipar la cuenta por cobrar.
